Domain olam.de kaufen?
Wir ziehen mit dem Projekt
olam.de um.
Sind Sie am Kauf der Domain
olam.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain olam.de kaufen?
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **


Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
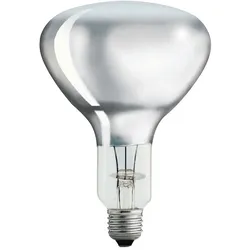
Philips IR250CH BR125 230-250V E2 Landwirtschaft + Lebensmittel PH57523425Material: Glas Gewicht: 0,104 kg Produktart: Reflektorlampe Sockelbezeichnung des Leuchtmittels: E27 Betriebsspannung: 230-250 V Dimmbar: ja Mittlere Lampenlebensdauer: 5000 Std. Lampenleistung: 250 W Brennstellung: Beliebig Kolbenform: BR125 Artikelnummer: PH57523425 Abgabemenge: 1 Stück Marke: Philips Hersteller: Philips16,09 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
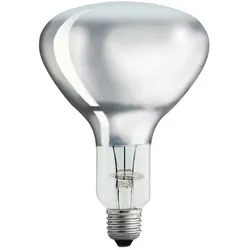
Philips IR150RH BR125 230-250V E2 Landwirtschaft + Lebensmittel PH57520325Material: Glas Gewicht: 0,104 kg Produktart: Reflektorlampe Sockelbezeichnung des Leuchtmittels: E27 Betriebsspannung: 230-250 V Dimmbar: ja Mittlere Lampenlebensdauer: 5000 Std. Lampenleistung: 150 W Brennstellung: 45 Kolbenform: BR125 Artikelnummer: PH57520325 Abgabemenge: 1 Stück Marke: Philips Hersteller: Philips14,23 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Lebensmittel-Biotechnologie und Ernährung, Fachbücher von Heinz Rutloff, Andreas Leuchtenberger, Jürgen ProllDie Autoren legen mit dem Buch eine bisher einmalige Darstellung der engen Beziehungen zwischen Lebensmittelbiotechnologie und den Ernährungsproblemen sowohl in den industrialisierten Ländern (Fehlernährung, Überernährung) als auch in den Entwicklungsländern (Unterernährung) vor und zeigen Wege zur langfristigen Problemlösung auf. Die Nutzung biotechnologischer Wirkprinzipien bei der Lebensmittelproduktion steht im Mittelpunkt der Darstellung. Das besondere Anliegen der Autoren liegt in der Lebensmittelbiotechnologie und in der Lösung brennender Ernährungsprobleme in allen Teilen der Welt.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
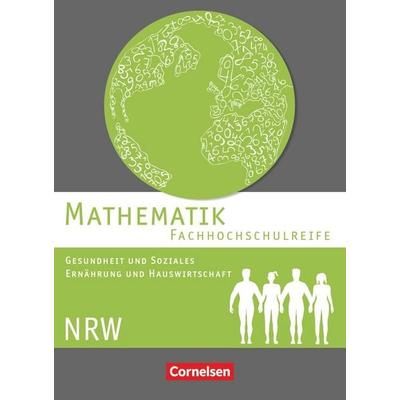
Mathematik - Fachhochschulreife - Gesundheit und Soziales, Ernährung und Hauswirtschaft - Nordrhein-Westfalen. Schülerbuch, Taschenbuch von HildegardMathematik - Fachhochschulreife - Gesundheit Und Soziales, Ernährung Und Hauswirtschaft - Nordrhein-westfalen. Schülerbuch, Taschenbuch Von Hildegard Michael,juliane Brüggemann,susanne Viebrock,kathrin Rüsch, Cornelsen Verlag, Seitenanzahl: 45647,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **

Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stille Reserven, Fachbücher von Peter Suter, Hans Ulrich Reck, Madeleine Schuppli, Thomas SchmutzIn „Stille Reserven“ treffen Werke aus zwei Sammlungen aufeinander: Bilder aus der Kollektion des Basler Künstlers Peter Suter - sie stammen in der Hauptsache von Schweizer Malerinnen und Malern aus den ersten vier Jahrzehnten des 20. Jahrhunderts - werden gemeinsam gezeigt mit Werken des Aargauer Kunsthaus Aarau. Eine künstlerisch motivierte Privatsammlung begegnet einer kunsthistorisch konzipierten öffentlichen Museumssammlung. Arbeiten von Künstlern, die einem breiteren Publikum heute kaum bekannt sind, die ursprünglich weder die populäre Wertschätzung genossen noch den gängigen Mainstreamtendenzen entsprachen, sind hier in dichten Reihen neben bekannten Werken anerkannter und namhafter Künstler zu sehen. Die thematisch gegliederte Zusammenstellung dieses Katalogs ordnet neu. Er entspricht gerade nicht den klassischen kunsthistorischen Präsentationsgewohnheiten, sondern versucht das S.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philips IR250CH BR125 230-250V E2 Landwirtschaft + Lebensmittel PH57523425Material: Glas Gewicht: 0,104 kg Produktart: Reflektorlampe Sockelbezeichnung des Leuchtmittels: E27 Betriebsspannung: 230-250 V Dimmbar: ja Mittlere Lampenlebensdauer: 5000 Std. Lampenleistung: 250 W Brennstellung: Beliebig Kolbenform: BR125 Artikelnummer: PH57523425 Abgabemenge: 1 Stück Marke: Philips Hersteller: Philips16,09 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Philips IR150RH BR125 230-250V E2 Landwirtschaft + Lebensmittel PH57520325Material: Glas Gewicht: 0,104 kg Produktart: Reflektorlampe Sockelbezeichnung des Leuchtmittels: E27 Betriebsspannung: 230-250 V Dimmbar: ja Mittlere Lampenlebensdauer: 5000 Std. Lampenleistung: 150 W Brennstellung: 45 Kolbenform: BR125 Artikelnummer: PH57520325 Abgabemenge: 1 Stück Marke: Philips Hersteller: Philips14,23 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
Ähnliche Suchbegriffe für Reserven
-
Lebensmittel-Biotechnologie und Ernährung, Fachbücher von Heinz Rutloff, Andreas Leuchtenberger, Jürgen ProllDie Autoren legen mit dem Buch eine bisher einmalige Darstellung der engen Beziehungen zwischen Lebensmittelbiotechnologie und den Ernährungsproblemen sowohl in den industrialisierten Ländern (Fehlernährung, Überernährung) als auch in den Entwicklungsländern (Unterernährung) vor und zeigen Wege zur langfristigen Problemlösung auf. Die Nutzung biotechnologischer Wirkprinzipien bei der Lebensmittelproduktion steht im Mittelpunkt der Darstellung. Das besondere Anliegen der Autoren liegt in der Lebensmittelbiotechnologie und in der Lösung brennender Ernährungsprobleme in allen Teilen der Welt.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mathematik - Fachhochschulreife - Gesundheit und Soziales, Ernährung und Hauswirtschaft - Nordrhein-Westfalen. Schülerbuch, Taschenbuch von HildegardMathematik - Fachhochschulreife - Gesundheit Und Soziales, Ernährung Und Hauswirtschaft - Nordrhein-westfalen. Schülerbuch, Taschenbuch Von Hildegard Michael,juliane Brüggemann,susanne Viebrock,kathrin Rüsch, Cornelsen Verlag, Seitenanzahl: 45647,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Landwirtschaft früher 2027Ein Liebenswerter Wandkalender Mit 13 Fotos Aus Der Landwirtschaft Und Dem Bäuerlichen Leben Früherer Tage, Als Die Moderne Technik Noch Keinen Einzug Gehalten Hatte. Beliebt Bei Allen, Die Mit Und Von Der Landwirtschaft Leben.13,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeit, Fachbücher von Armin GrunwaldNachhaltige Entwicklung ist zu einem verankerten Leitbild in Politik, Wirtschaft, Wissenschaft und Öffentlichkeit geworden, welches die Diskussionen über die künftige Entwicklung der Menschheit bestimmt. Es geht im Kern um die Suche nach einem gerechten Zivilisations- und Wirtschaftsmodell, das der Verantwortung gegenüber allen heute und künftig lebenden Menschen gerecht wird, das mit der Begrenztheit der natürlichen Ressourcen verträglich ist und das gleichzeitig Entwicklungsperspektiven offenhält. Das Buch gibt einen umfassenden und systematischen Überblick über die Hintergründe des Leitbilds „Nachhaltigkeit“, über aktuelle Konzepte zu seiner Definition, Messung und Realisierung sowie über politische und gesellschaftliche Strategien auf institutionellen Ebenen.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.